الصناعة التحويلية بالمغرب بين تحديات التصنيع المبكر و آفاق التعقيد الإقتصادي ( دراسة)
ياسر الرقاص
شهد قطاع الصناعة التحويلية في المغرب تحولات عميقة منذ الاستقلال، مرورا بمحطات محورية طبعتها سياسات إحلال الواردات وصولا إلى الانفتاح التجاري الشامل.
وفي هذا السياق، تقدم دراسة أكاديمية حديثة أعدها الباحثان توفيق عباد وكريم المقري ونشرتها جامعة أوكسفورد، تحليلا دقيقا لديناميكيات هذا القطاع، كاشفة عن اجتيازه لمرحلة حرجة اتسمت بـ “إلغاء التصنيع المبكر” بين أواخر التسعينيات وعام 2014، قبل أن يدخل في مسار تعافي مستدام بفضل الجيل الجديد من السياسات الصناعية.
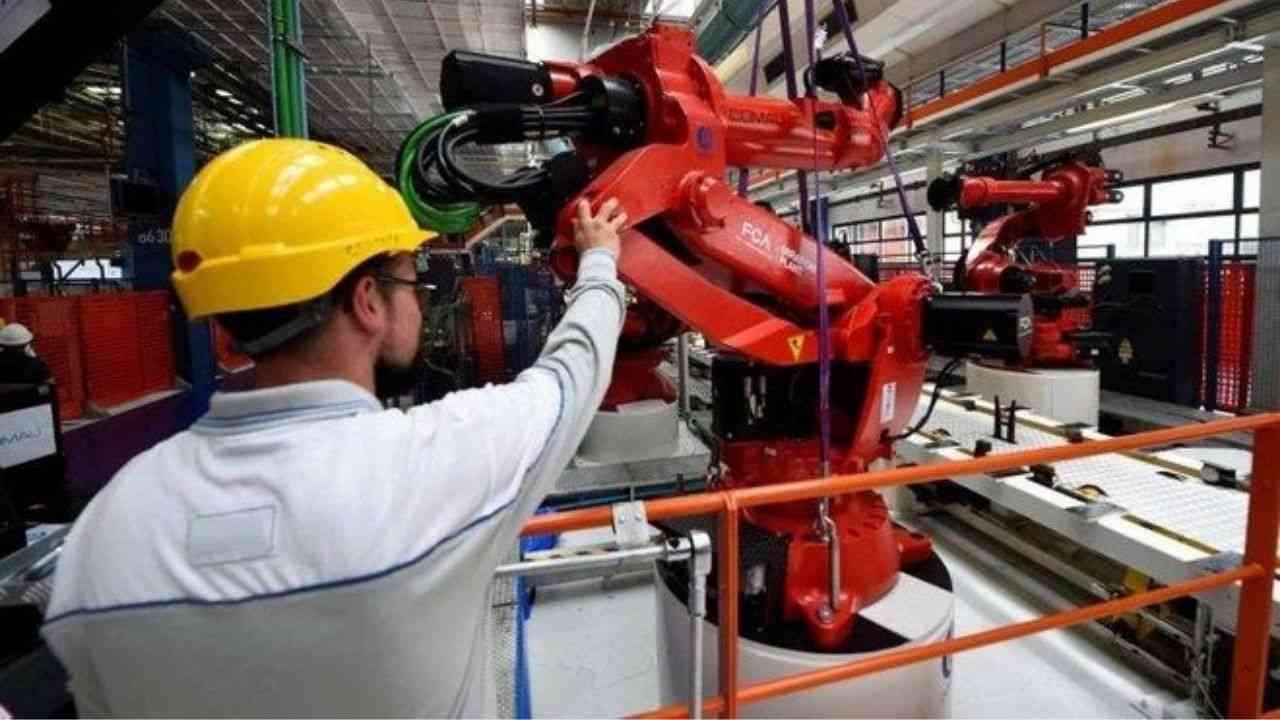
ويحتل قطاع الصناعة التحويلية مكانة استراتيجية في الاقتصاد الوطني؛ حيث أسهم في المتوسط بنسبة 16.7% من إجمالي القيمة المضافة، ويوظف نحو 11% من القوة العاملة الوطنية بين عامي 2014 و2023، ليتبوأ المرتبة الثالثة بين القطاعات المشغلة في البلاد.
كما شهد هيكل القيمة المضافة تحولات هيكلية تمثلت في تراجع حصة قطاع النسيج لصالح نمو الصناعات الميكانيكية، والمعدنية، والكهربائية، مع استمرار صدارة صناعات الأغذية.
تمثل السلع الصناعية نحو 84% من إجمالي المبادلات الخارجية للمغرب، على الرغم من اتساع العجز التجاري بفعل تزايد واردات المنتجات الميكانيكية والكيميائية.
وعلى صعيد الإنتاجية، تسجل الصناعة التحويلية مستويات تفوق بوضوح القطاعات الأخرى؛ إذ بلغت إنتاجيتها في عام 2023 نحو 3.7 مرة إنتاجية القطاع الزراعي، و2.8 مرة إنتاجية قطاع البناء.
غير أن نمو هذه الإنتاجية ظل بطيئا بمتوسط 0.9% سنويا (2014-2023)، مدفوعاً أساساً بالديناميكيات الداخلية داخل القطاعات بنسبة 76%، وليس بإعادة تخصيص الموارد بكفاءة بين القطاعات المختلفة.
أما على مستوى التنافسية الخارجية، فقد حقق المغرب مكاسب ملحوظة، فقد ارتفعت حصة المغرب في الصادرات العالمية للمصنوعات لتصل إلى 0.20% في عام 2023، وفي سوق الاتحاد الأوروبي إلى 0.42%، كما سجلت الصادرات الموجهة إلى السوق الإفريقية جنوب الصحراء قفزة نوعية لترتفع حصتها إلى 0.56%،
كما واجهت التنافسية السعرية ضغوطا متزايدة نتيجة ارتفاع سعر الصرف الحقيقي الفعلي منذ عام 2013، وزيادة تكاليف وحدة العمل الحقيقية بنحو 59% منذ عام 2019، وفي المقابل، تحسنت التنافسية غير السعرية لا سيما جودة المنتجات بفضل تدفقات الاستثمار الأجنبي المباشر.
وفيما يخص التعقيد الاقتصادي، احتل المغرب المرتبة 87 عالميا في مؤشر التعقيد الاقتصادي بحلول عام 2022، وقد تبنت السياسات الصناعية للمملكة مقاربة “هجينة” توازن بين الحفاظ على القطاعات التقليدية كثيفة الععمالة لاستيعاب البطالة، والاندماج في قطاعات متقدمة وعالية التعقيد عى رأها السيارات، الطيران، ومشتقات الفوسفاط.
و بالرغم من النجاحات البارزة في قطاع السيارات والطيران بفضل الاستثمارات الأجنبية، تظهر الدراسة أن التأثيرات غير المباشرة لهذه الشركات الأجنبية على المقاولات الصغرى والمتوسطة المحلية تظل محدودة، على رأسها التأثيرات الأفقية والأمامية للشركات الأجنبية على الشركات المحلية جاءت ضعيفة أو غير معنوية،
وفي المقابل، أثبتت التحليلات وجود تأثيرات خلفية إيجابية تفيد الموردين المحليين، إلا أنها تبقى غير مستغلة بالشكل الأمثل نظراً لضعف اندماج الشركات المحلية في الشرائح العليا والأكثر تعقيدا من سلاسل القيمة.
وتخلص الدراسة إلى أن مواصلة مسار التنمية الصناعية تتطلب الانتقال نحو استراتيجية أكثر طموحا تعرف بـ “القفزات الطويلة”؛ والتي تستهدف منتجات عالية التعقيد في قطاعات الكهرباء، الإلكترونيات، معدات النقل، والمعادن، والكيميائيات التي تمثل نحو 70% من منتجات هذه الاستراتيجية.
ولتحقيق ذلك، يشدد الباحثان على ضرورة الاستثمار الجاد في رأس المال البشري، دعم البحث والتطوير، وتفعيل برامج قوية لتطوير موردي القطاع الخاص المحلي، بما يضمن اندماجا أعمق للمقاولات المغربية داخل المنظومات الإيكولوجية الكبرى.