تحفيزات ضريبية وجمركية استثنائية لمواكبة استحقاقات مونديال 2030
ياسر الرقاص/صحافي متدرب
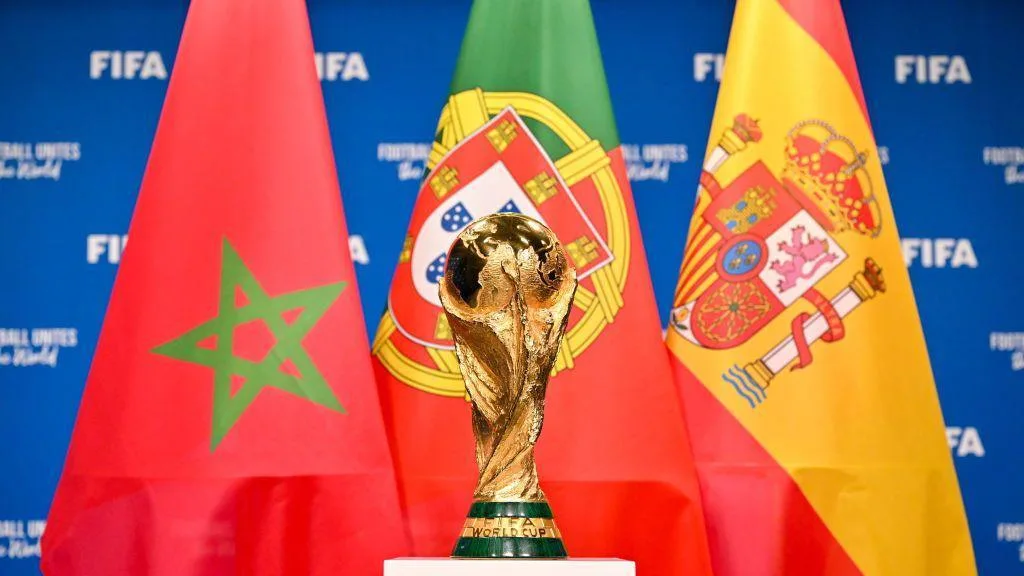
خصص مشروع قانون المالية مجموعة من القوانين الجبائية ضمن مادته السادسة حزمة من التدابير التحفيزية الممتدة من فاتح يناير 2027 إلى غاية نهاية دجنبر 2032، بهدف توفير بيئة ضريبية وجمركية تضمن إعفاءات ضريبية شاملة لمنظومة “فيفا” والشركاء التجاريين
وفي هذا الصدد تتضمن المادة السادسة من قانون المالية إعفاء كليا من الضريبة على الشركات (IS)، والضريبة على الدخل (IR)، والمساهمة الاجتماعية للتضامن، وكذا الضريبة المحجوزة في المنبع على كافة التدفقات المالية والعائدات والمكافآت.
وتشمل هذه الإعفاءات الاتحاد الدولي لكرة القدم (FIFA)، والشركات التابعة له، وهيئات التسليم المشترك، والاتحادات القارية والأعضاء، إضافة إلى شركات البث التلفزيوني والشركاء التجاريين والمتعاقدين الرسميين المرتبطين بالبطولة.
وعلى المستوى اللوجستي والجمركي، تنص التدابير على إعفاء السلع والمعدات والبضائع المخصصة للمنافسة من الرسوم الجمركية، والضرائب الداخلية على الاستهلاك، والضريبة على القيمة المضافة مع تخويل حق الخصم.
كما شمل القانون إعفاء عمليات بيع تذاكر المباريات من الضريبة على القيمة المضافة، وإعفاء العقود والمحررات المرتبطة بالتنظيم من واجبات التسجيل والتمبر، مع إتاحة إعادة تصدير السلع أو تفويتها مج لصالح أندية وهيئات رياضية محلية.
وفي السياق ذاته، شملت التحفيزات إعفاء ضريبيا شاملا لجميع المكافآت والتعويضات والمنح المخصصة لللاعبين غير المقيمين، والحكام، والأطقم الفنية والطبية، إلى جانب المتطوعين.
كما كرست المادة إعفاءات كاملة لفائدة “صندوق الإرث” الذي يعتزم الفيفا إحداثه، بما يضمن تكريس أبعاد تنموية ومستدامة طويلة الأمد للبطولة في البنية التحتية وتطوير الرياضة.