مستوردو الأعلاف يواجهون “صدمة ضريبية” بعد سنوات من الإعفاءات
المهدي سابق
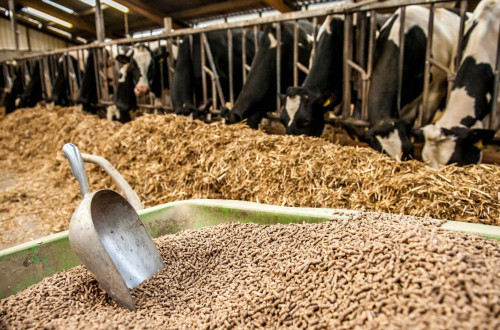
خبر_ لم يكن مستوردو الدهون النباتية المخصصة لتغذية الأبقار يتوقعون أن تتحول ملفات جمركية أغلقت منذ سنوات إلى قنابل مالية موقوتة. ففي هدوء الإدارة وبرودة الأرقام، بدأت مصالح المراقبة التابعة لإدارة الجمارك والضرائب غير المباشرة مراجعات واسعة لواردات تعود إلى سنة 2022، قبل أن تنتهي بإشعارات ثقيلة تطالب شركات بأداء ما يفوق 100 مليون درهم بين رسوم وغرامات تأخير.

القصة بدأت عمليا مع إعادة تصنيف هذه الدهون النباتية ضمن المنتجات الخاضعة لمقتضيات القانون 28.07 المتعلق بالسلامة الصحية للمنتجات الغذائية، وهو القرار الذي غير قواعد اللعبة دفعة واحدة. منتج كان يدخل إلى السوق برسوم جمركية شبه منعدمة، أصبح فجأة خاضعاً لرسم يصل إلى 30 في المائة، ليس فقط على الواردات الجديدة، بل حتى على عمليات تمت في الماضي تحت غطاء قانوني وإداري مختلف.
داخل القطاع، يسود شعور بأن الأمر لا يتعلق فقط بمراجعة تقنية، لكنه تحول في فلسفة الدولة تجاه الاستيراد والدعم غير المباشر لسلسلة الإنتاج الحيواني. فالمغرب، الذي حاول خلال السنوات الأخيرة حماية القطيع الوطني وتشجيع الإنتاج المحلي عبر تسهيلات جمركية ومدخلات مدعمة، يبدو اليوم وكأنه يعود تدريجيا إلى منطق تشديد الرقابة وتعظيم المداخيل الجبائية في ظل الضغوط المالية المتزايدة على الميزانية.
اقتصاديا، تبدو الأزمة أعقد من مجرد نزاع بين الإدارة والمستوردين. فالدهون النباتية ليست مادة هامشية داخل سوق الأعلاف، فهي تدخل ضمن كلفة التسمين وتحسين الإنتاجية، وأي ارتفاع في ثمنها ينعكس مباشرة على تكلفة تربية الأبقار. وفي اقتصاد هش يتسم بارتفاع أسعار الطاقة والنقل والأعلاف المركبة، فإن إضافة عبء جمركي جديد قد تدفع عدداً من الفاعلين إلى تقليص الواردات أو رفع الأسعار لتعويض الخسائر.
المشكلة الأكبر تكمن في الأثر الرجعي للقرار. فالمستورد، منطقيا، يبني حساباته التجارية بناء على نظام ضريبي وجمركي مستقر. وعندما تعود الإدارة بعد سنوات للمطالبة بفوارق مالية ضخمة، فإن ذلك يخلق حالة من القلق داخل مناخ الأعمال، لأن المستثمر لا يخشى فقط قيمة الضرائب، لكنه يخشى القدرة على توقعها. لهذا يعتبر عدد من المهنيين أن المسألة تتجاوز قيمة الرسوم نحو سؤال أعمق يتعلق بالأمن القانوني والضريبي.
وتشير معطيات متداولة داخل القطاع إلى أن بعض الشركات وجدت نفسها مطالبة بأداء مبالغ تفوق هوامش أرباحها المحققة طوال الفترة المعنية، ما دفع عدداً منها إلى اللجوء لمكاتب متخصصة في القانون الجمركي لإعداد طعون إدارية وقضائية، بالتوازي مع فتح قنوات تفاوض مع الإدارة بحثا عن تسويات أقل كلفة.
لكن تداعيات هذه الأزمة قد لا تتوقف عند أبواب الشركات المستوردة. ففي النهاية، غالبا ما تنتقل الكلفة الإضافية عبر حلقات السوق إلى المستهلك النهائي. وإذا تقلصت واردات الدهون النباتية أو ارتفعت أسعارها، فإن مربي الأبقار سيجدون أنفسهم أمام تكاليف إنتاج أعلى، وهو ما قد ينعكس على أسعار اللحوم الحمراء التي تحولت أصلا إلى مصدر استنزاف حقيقي للقدرة الشرائية للأسر المغربية.
وفي الجهة المقابلة، تبدو إدارة الجمارك متمسكة بمنطق مختلف، يقوم على تشديد المراقبة وتعزيز المداخيل. فالتقرير السنوي للإدارة كشف أن عمليات المراقبة خلال سنة 2025 مكنت من تحقيق مداخيل إضافية بلغت 8,09 مليارات درهم مقابل 6,24 مليارات سنة 2024، كما ارتفعت قيمة المعاملات التي خضعت للمراجعة إلى 23,5 مليار درهم، بزيادة بلغت 33 في المائة.
بين حاجة الدولة إلى الموارد الجبائية، وحاجة السوق إلى الاستقرار، تتشكل اليوم واحدة من أكثر القضايا حساسية داخل قطاع الأعلاف. فالمعادلة لم تعد تقنية أو جمركية فقط، بل أصبحت مرتبطة بسؤال اقتصادي أوسع: كيف يمكن للدولة أن تزيد من مواردها دون أن تدفع الأسعار إلى مزيد من الاشتعال في سوق يعيش أصلا على وقع التضخم والضغط الاجتماعي؟