التحول الرقمي في التجارة الصغيرة.. هزاز يكشف التحديات والحلول اللازمة
نجوى القاسمي : صحافية متدربة
أُطلقت يوم 7 فبراير الجاري بالرباط قافلة تحسيسية برئاسة وزير الصناعة والتجارة رياض مزور، إلى جانب مسؤولي غرفة التجارة والبريد بنك وشركة فيزا، بهدف توعية التجار بمزايا الدفع الرقمي.
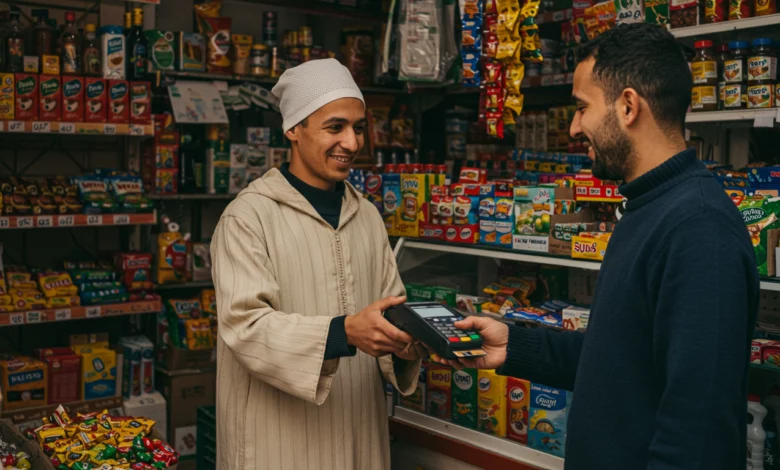
وتشمل المبادرة عروض تمويل، حلول قروض، وآليات الدفع الإلكتروني (TPE)، إضافة إلى خدمة “البريد كاش“، لدعم التحول نحو المعاملات الرقمية.
في مرحلتها الأولى، تستهدف القافلة 1000 تاجر بمدن الرباط، سلا، القنيطرة، الخميسات، سيدي قاسم، وسيدي سليمان، مع خطط لتعميمها وطنياً بحلول نهاية 2025.
في سياق متصل أكد الخبير في الأمن السيبراني، طيب هزاز خلال حديثه لموقع “اعلام تيفي” ، أن تشجيع التجار الصغار، وخاصة أصحاب المحلات التجارية “مول الحانوت”، على استخدام أجهزة الدفع الإلكتروني (TPE) يتطلب معالجة عدة إشكالات تعيق اعتمادها على نطاق واسع.
وأوضح أن من بين العوامل التي قد تحفز التجار على تبني هذه التقنية توفير أجهزة TPE مجانا، حيث يضطر التجار حاليا لدفع مبالغ مالية مهمة لاستخدامها. كما شدد على ضرورة تبسيط الإجراءات الإدارية المرتبطة بالحصول على هذه الأجهزة، إذ تتطلب العملية حاليًا تقديم العديد من الوثائق، مما يشكل عائقًا أمام التجار الصغار.
وأضاف أن نسبة العمولات التي تقتطعها الأبناك ومركز النقديات (CMI) يجب أن تنخفض لتكون أكثر جاذبية لأصحاب المحلات، خصوصًا وأن العديد من المتاجر الصغيرة لا تتوفر على وثائق رسمية أو نظام محاسبي رقمي (Geste Commerce)، مما يصعب اندماجها في المنظومة المالية الحديثة.
وفيما يتعلق بمستقبل الدفع الإلكتروني، توقع هزاز أن يشهد هذا القطاع تطورا ملحوظا في السنوات المقبلة، خاصة مع انتشار خدمات الأداء عبر البطاقات البنكية على المواقع الإلكترونية. كما عبر عن آماله في أن يتوسع مجال الدفع الرقمي ليشمل استخدام الهواتف الذكية عبر التطبيقات البنكية، التي تعتمد على الهوية الرقمية لتمكين عمليات الشراء المباشر.
ورغم هذا التقدم، أشار إلى أن الدفع النقدي سيظل حاضرا بشكل متوسط، خاصة بين كبار السن أو الأفراد غير المتمكنين من التكنولوجيا، والذين لا يزالون غير واثقين في هذه الحلول الرقمية. لذا، شدد على أهمية تنظيم دورات تدريبية لفائدة التجار والمواطنين لتعريفهم بطرق استخدام وسائل الدفع الحديثة، مما سيساهم في تعزيز اعتماد البطاقات البنكية.
وفي هذا السياق، قدم مثالا على أن المستفيدين من الدعم الاجتماعي يمكن تشجيعهم على استخدام البطاقات البنكية في أداء فواتير الماء والكهرباء، بدلا من الاعتماد على الدفع النقدي، مما يسهم في تسهيل حياتهم اليومية وترسيخ ثقافة المعاملات الرقمية.